Інвестиційний портфель – це сукупність активів, які інвестор об'єднує та управляє ними відповідно до своїх фінансових цілей, інвестиційного горизонту та допустимого рівня ризику. До портфеля можуть входити акції, облігації, фонди, нерухомість або грошові кошти.
Далі розберемо, з чого складається інвестиційний портфель, які бувають його види, навіщо потрібна диверсифікація і як сформувати інвестиційний портфель крок за кроком.
Інвестиційний портфель простими словами
Портфель – це набір інвестицій, у якому кожна має свою роль. Одні активи працюють на зростання капіталу, інші приносять стабільний дохід, а треті дають змогу швидко дістати гроші, коли вони знадобляться.
Наприклад, якщо людина інвестує частину коштів в облігації, частину в акції, а частину залишає у більш ліквідних інструментах, у неї вже портфель із кількох активів.
Портфель може належати як фізичній особі, так і компанії. Принцип однаковий: активи підбирають під конкретні завдання власника.
Для чого потрібен інвестиційний портфель
Мета портфеля ширша, ніж «заробити більше». Він пов'язує гроші з конкретними фінансовими завданнями: накопичити на житло за 5 років, сформувати капітал на пенсію, отримувати регулярний дохід від дивідендів.
Друга функція – керувати співвідношенням ризику та потенційної дохідності. Коли капітал розподілений між різними типами активів, падіння ціни одного з них слабше впливає на вартість усього портфеля. А коли структура зафіксована, легше оцінити ефективність інвестицій і вчасно помітити, що щось іде не за планом.
З чого складається інвестиційний портфель
Інвестиційний портфель включає різні класи активів. Тримати всі одночасно не обов'язково: склад залежить від цілей і ситуації конкретного інвестора.
| Актив | Роль у портфелі | Основний ризик |
|---|---|---|
| Акції | зростання капіталу, іноді дивіденди | сильні коливання ціни, проблеми конкретної компанії |
| Облігації, зокрема ОВДП | регулярний купонний дохід, стабільність | ризик емітента, зміна процентних ставок, інфляція |
| ETF та інвестиційні фонди | широка диверсифікація в одному інструменті | ринковий ризик, комісії фонду |
| Нерухомість або фонди нерухомості | дохід від оренди, захист від інфляції | низька ліквідність, ризик об'єкта чи керуючого |
| Грошові кошти та депозити | ліквідність, резерв для поповнень | знецінення через інфляцію |
| Інші активи (золото, криптовалюта) | захист від криз, спекулятивний потенціал | висока волатильність, складність оцінки |
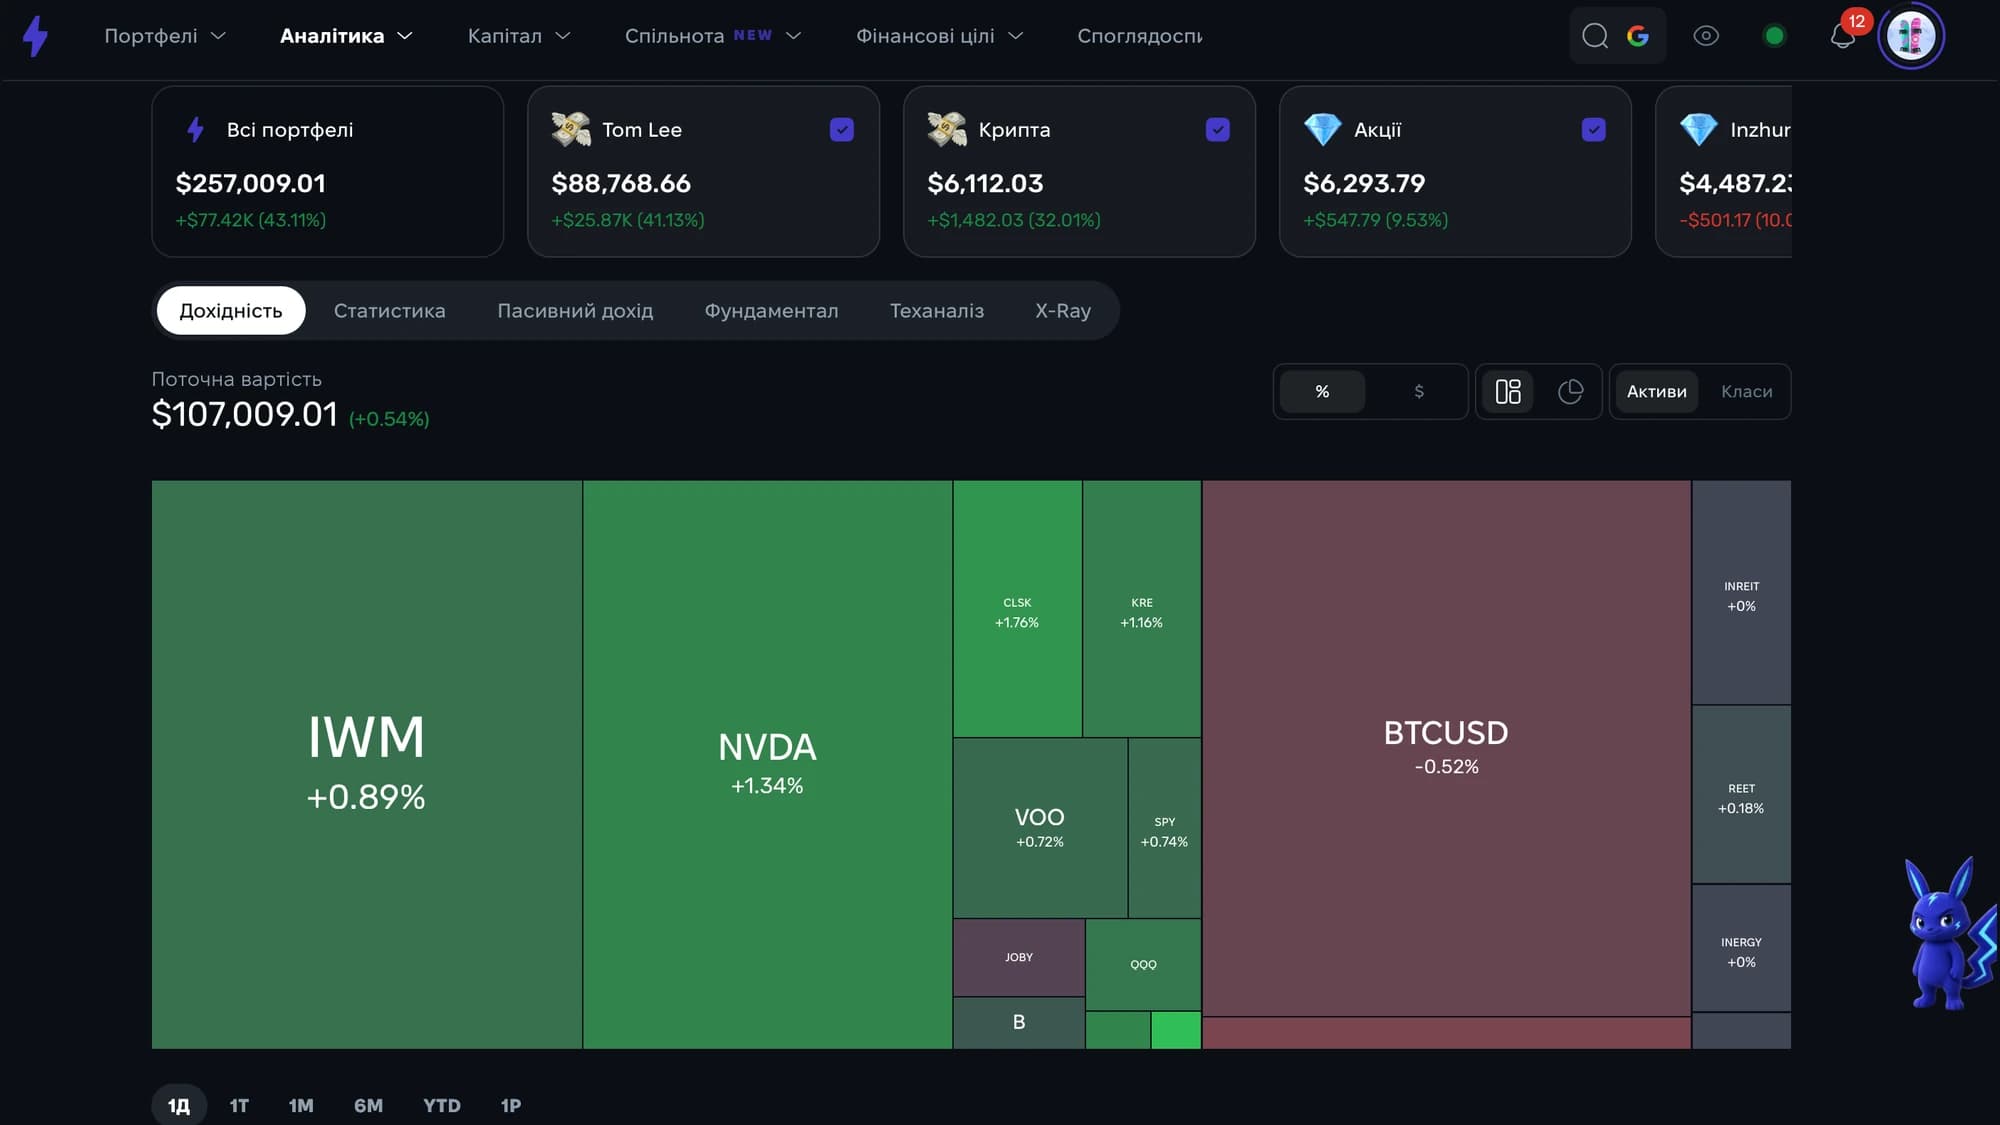
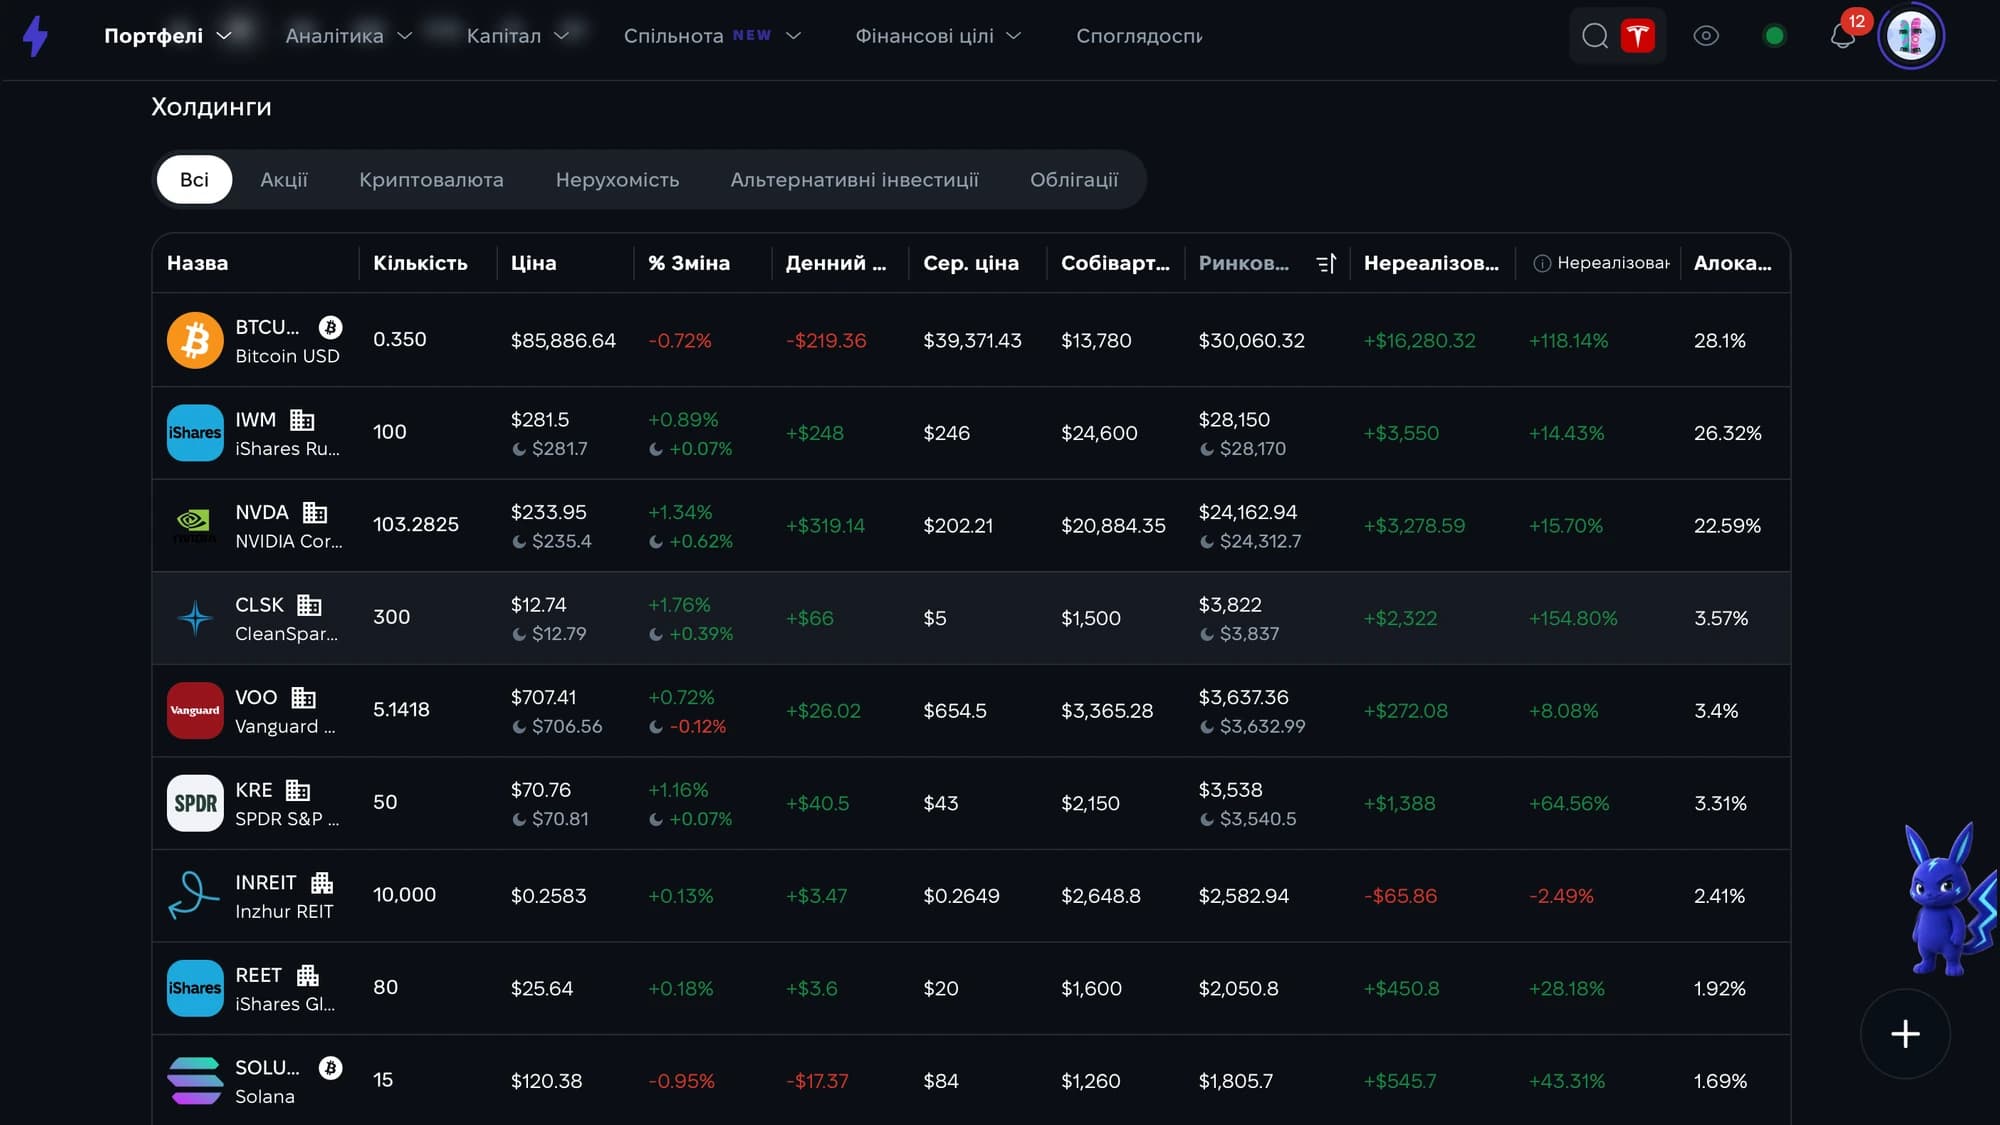
Коли активи лежать у різних брокерів і банків, загальну картину важко побачити без окремих таблиць. Наш трекер інвестицій зводить акції, облігації, фонди й готівку в один дашборд, а для державних облігацій є окремий трекер ОВДП.
Від чого залежить структура інвестиційного портфеля
Одного правильного портфеля для всіх не існує. Двоє людей з однаковою сумою можуть мати зовсім різну структуру, і обидва варіанти будуть логічними. Усе залежить від мети, строку, ставлення до ризику, потреби в ліквідності та фінансової ситуації.
Інвестиційний горизонт
Горизонт – це час, через який вам знадобляться інвестовані гроші. Якщо кошти потрібні за рік-два, у портфеля мало часу, щоб відновитися після просідання ринку. За горизонту 15–20 років короткострокові коливання важать менше, тому можна допустити більшу частку активів із вищою волатильністю.
Інвестиційна мета
Від мети залежить логіка портфеля. Для збереження капіталу потрібні стабільні інструменти, для максимального зростання – активи з вищим потенціалом і ризиком, для регулярного доходу – інструменти, які платять купони, дивіденди чи оренду.
Схильність до ризику
Тут два різні питання. Перше: чи готові ви психологічно бачити просідання портфеля на 20–30% і не продавати все в паніці. Друге: чи можете ви фінансово таке витримати.
Приклад: людина спокійно ставиться до коливань, але через рік планує купувати квартиру за ці гроші. Психологічна толерантність до ризику висока, а фінансова здатність ризикувати низька. Орієнтуватися варто на нижчий із двох показників.
Ліквідність
Ліквідність показує, як швидко актив можна продати без суттєвої втрати вартості. Акції великих компаній чи ETF продаються за хвилини, нерухомість – за тижні або місяці. Якщо гроші можуть знадобитися раптово, у портфелі має бути достатньо ліквідних активів.
Основні цілі формування інвестиційного портфеля
- Збереження капіталу: захистити гроші від інфляції без великих коливань.
- Довгострокове зростання: збільшити капітал за 10 і більше років.
- Регулярний дохід: отримувати дивіденди, купони чи орендні виплати.
- Накопичення на конкретну ціль: житло, освіта дітей, автомобіль у визначений строк.
- Поєднання кількох цілей: наприклад, пенсійний капітал і паралельно накопичення на перший внесок.
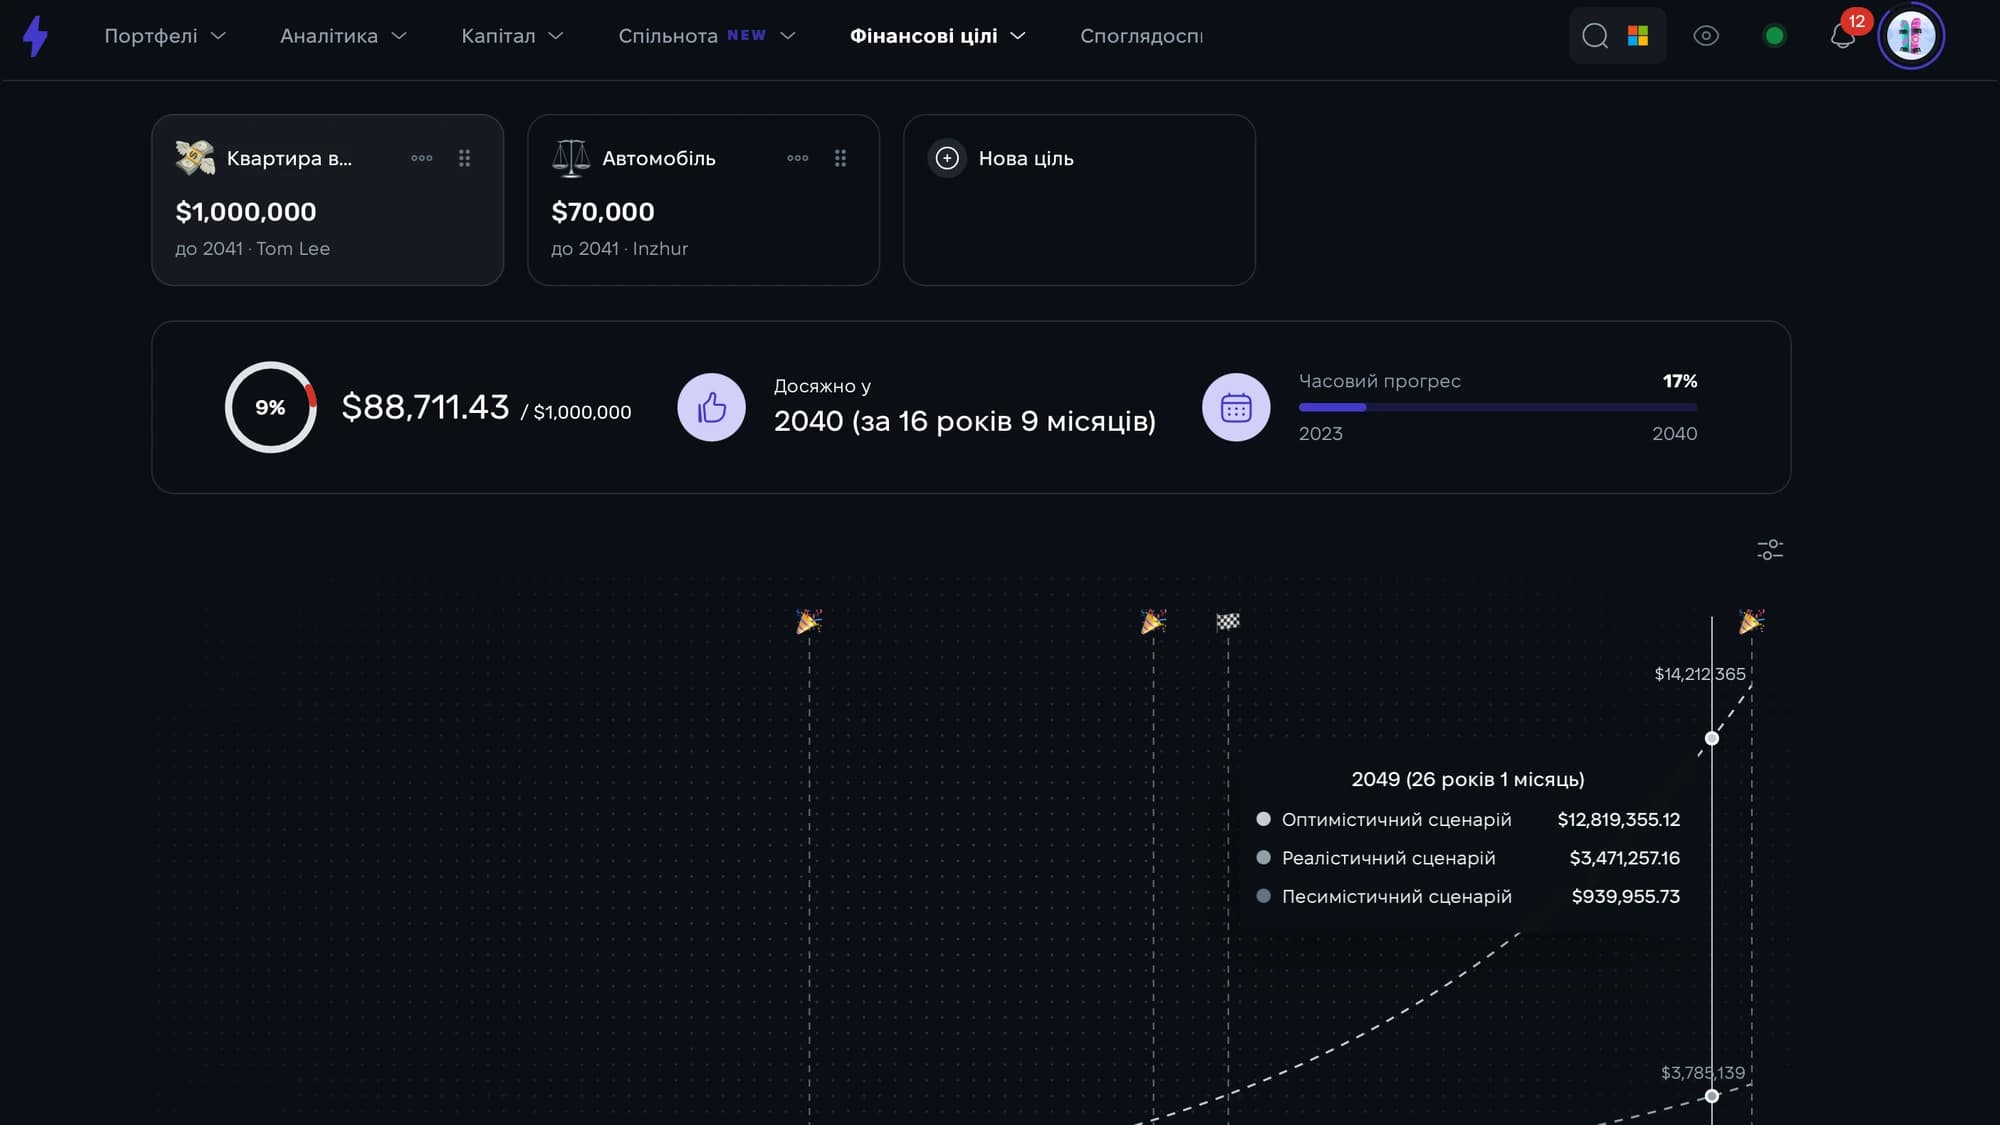
Кожна ціль потребує своєї структури, тому за кількох цілей їх часто розносять по окремих портфелях. Зафіксувати суму, строк і щомісячні внески для кожної можна в розділі фінансових цілей і планування.
Що таке диверсифікація інвестиційного портфеля і навіщо вона потрібна
Диверсифікація – це розподіл капіталу так, щоб активи не залежали від тих самих факторів ризику. Десять акцій американських IT-компаній – це десять позицій, але майже один ризик: якщо сектор просяде, впаде весь портфель.
Диверсифікований портфель враховує різноманітність за класами активів, компаніями, секторами, країнами та валютами. Так проблеми окремої компанії чи галузі менше впливають на результат. Ринковий ризик диверсифікація не прибирає: під час великих криз дешевшають майже всі активи одночасно.
Диверсифікація та розподіл активів: у чому різниця
| Критерій | Розподіл активів | Диверсифікація |
|---|---|---|
| На яке питання відповідає | скільки капіталу вкласти в кожен клас активів | як розподілити ризик усередині класів і між ними |
| Основна мета | узгодити портфель із ціллю, горизонтом і ризиком | зменшити залежність від окремих компаній, секторів, ринків |
| Де застосовується | на рівні всього портфеля | усередині кожного класу активів і між ними |
| Роль у портфелі | задає загальну структуру | захищає цю структуру від концентрації ризику |
Які бувають типи інвестиційних портфелів
Класифікація інвестиційних портфелів буває за рівнем ризику, метою і складом активів. Початківцю найкорисніше почати з поділу за співвідношенням ризику та потенційної дохідності. За цим критерієм виділяють три основні види інвестиційних портфелів: консервативний, збалансований та агресивний.
Консервативний інвестиційний портфель
Консервативний портфель орієнтований на збереження капіталу та нижчу волатильність. Основу зазвичай складають облігації, депозити та інші інструменти з прогнозованим доходом, а частка акцій невелика. Ризик тут нижчий, але не нульовий: інфляція, дефолт емітента чи зміна ставок усе одно впливають на результат.
Збалансований інвестиційний портфель
Збалансований інвестиційний портфель поєднує активи для зростання та для стабільності. Його завдання – дати помірну дохідність без надто глибоких просідань.
| Параметр | Збалансований портфель |
|---|---|
| Склад | акції та облігації в співставних частках, трохи ліквідних коштів |
| Дохідність | вища, ніж у консервативного, нижча, ніж в агресивного |
| Коливання | помірні |
| Кому підходить | інвесторам із середнім горизонтом і помірною толерантністю до ризику |
Агресивний інвестиційний портфель
Агресивний портфель зроблений під максимальне зростання. Більшість капіталу вкладено в акції, зокрема компаній зростання, іноді з більш ризиковими інструментами. Потенціал дохідності вищий, але й просідання бувають глибокими та тривалими. Такий підхід має сенс за довгого горизонту і реальної здатності витримати втрати.
Портфель зростання та портфель доходу
Є й інша класифікація: за основною інвестиційною метою.
| Параметр | Портфель зростання | Портфель доходу |
|---|---|---|
| Основна мета | збільшити вартість капіталу | отримувати регулярні виплати |
| Ключова ідея | прибуток від зростання ціни активів | прибуток від дивідендів, купонів, оренди |
| Активи | акції компаній зростання, ETF на широкий ринок | дивідендні акції, облігації, фонди нерухомості |
| Рівень ризику | вищий | помірний |
| Волатильність | висока | нижча |
| Для кого | довгий горизонт, дохід зараз не потрібен | потрібен пасивний дохід, наближається пенсія |
Якщо ви будуєте портфель доходу, виплати зручно відстежувати в трекері дивідендів: він показує історію надходжень і прогноз на майбутні місяці.
Як створити інвестиційний портфель: покрокова інструкція
Якщо ви думаєте, як скласти інвестиційний портфель, почніть із цілей та обмежень. Вибір конкретних акцій чи фондів іде наприкінці, коли зрозуміло, під що саме ви їх підбираєте. Саме в такому порядку простіше сформувати свій портфель без випадкових покупок.
Крок 1. Визначте фінансову мету
Сформулюйте, що саме ви хочете отримати від інвестицій і коли. «Заробити» – занадто розмита мета. «Накопичити 1 000 000 грн на перший внесок за житло за 6 років» – вже конкретна.
Крок 2. Визначте інвестиційний горизонт
Порахуйте, через скільки років знадобляться гроші. Якщо цілей кілька, у кожної буде свій горизонт і, найімовірніше, своя структура.
Крок 3. Оцініть допустимий рівень ризику
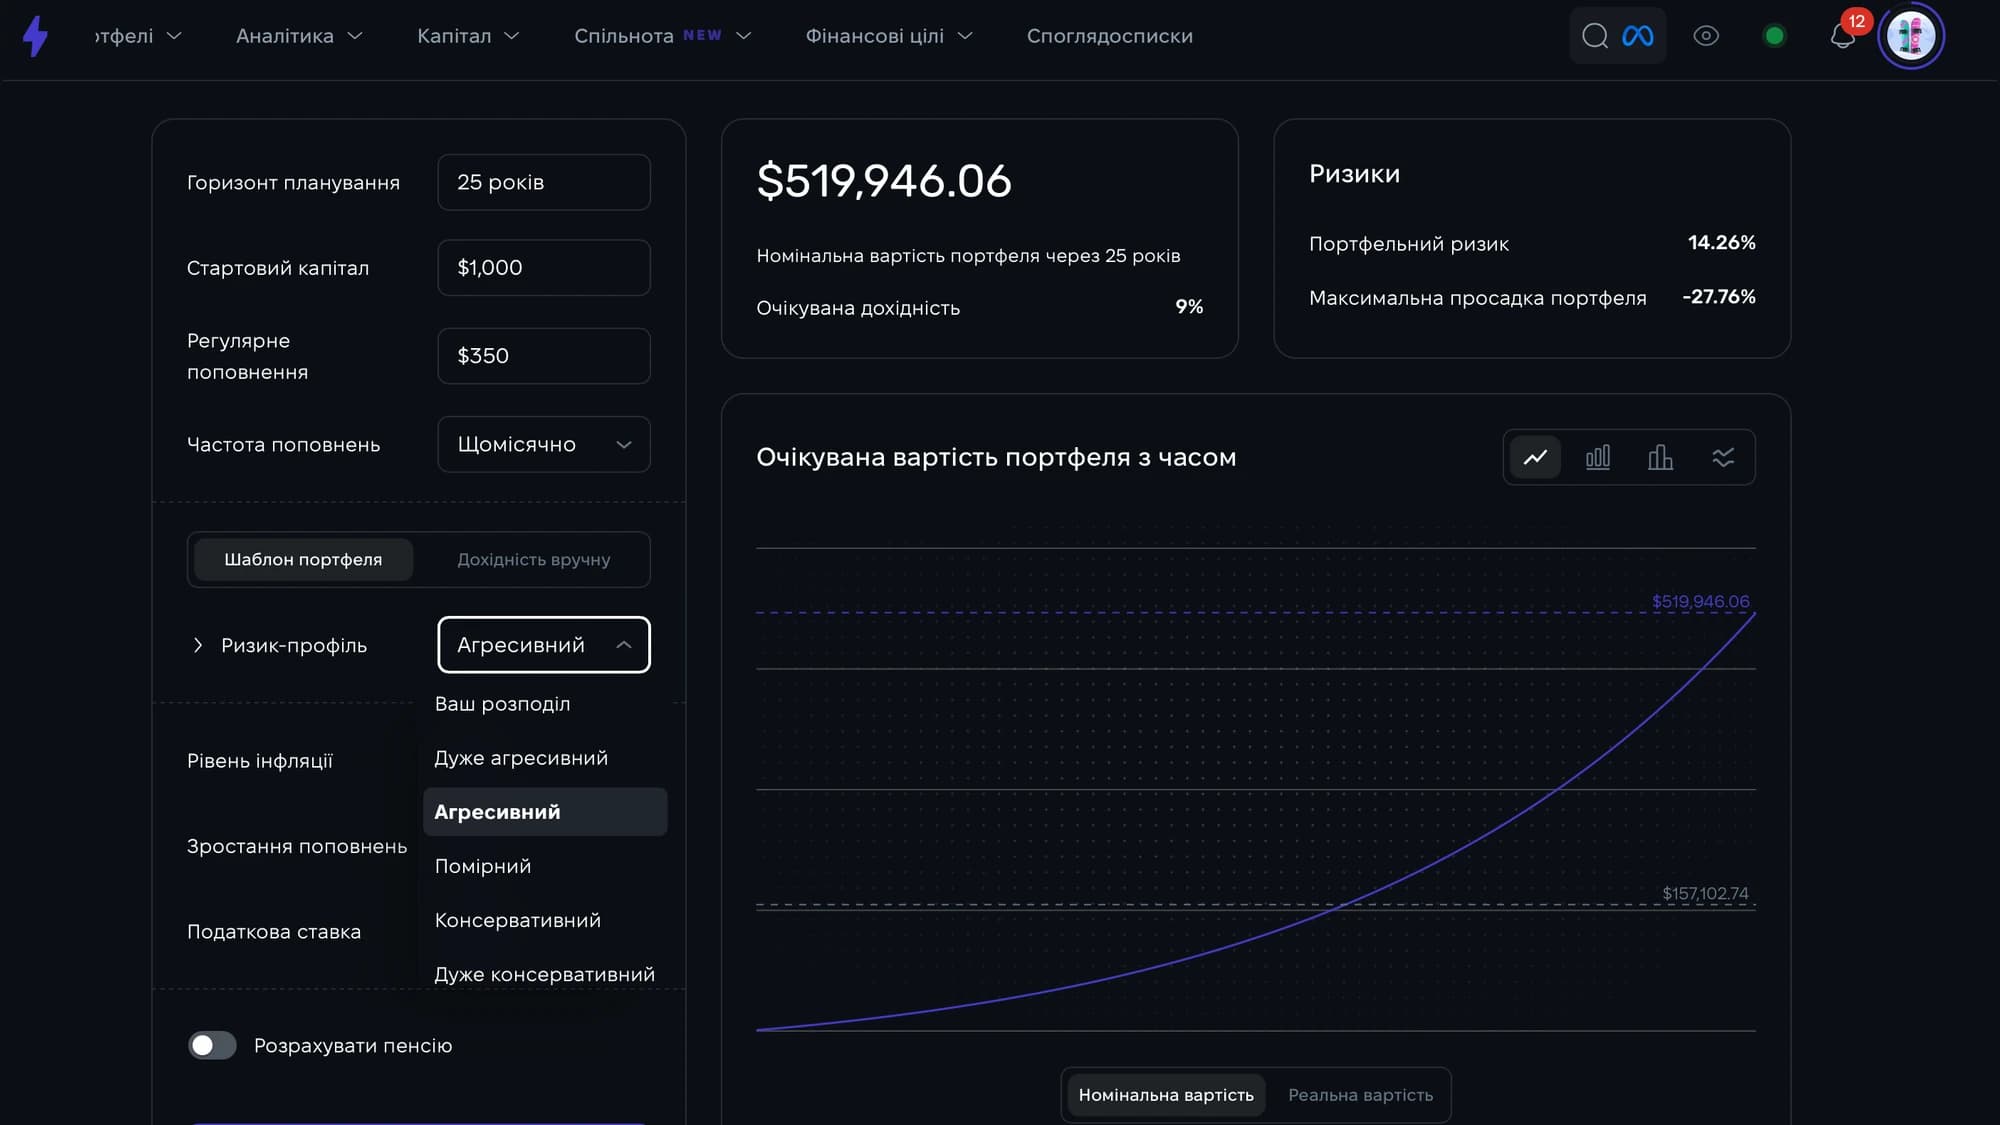
Відповідайте окремо на два питання: наскільки спокійно ви переживете просідання і скільки можете втратити без шкоди для бюджету. Перед стартом варто мати резервний фонд, щоб не продавати активи в мінус через непередбачені витрати. Як його порахувати, ми пояснили в статті про контроль особистих фінансів перед інвестуванням.
Крок 4. Визначте класи активів
Спершу оберіть категорії та їхню роль: яку частку тримати в акціях, яку в облігаціях, яку в ліквідних коштах. Конкретні тикери – наступний етап.
Крок 5. Продумайте диверсифікацію
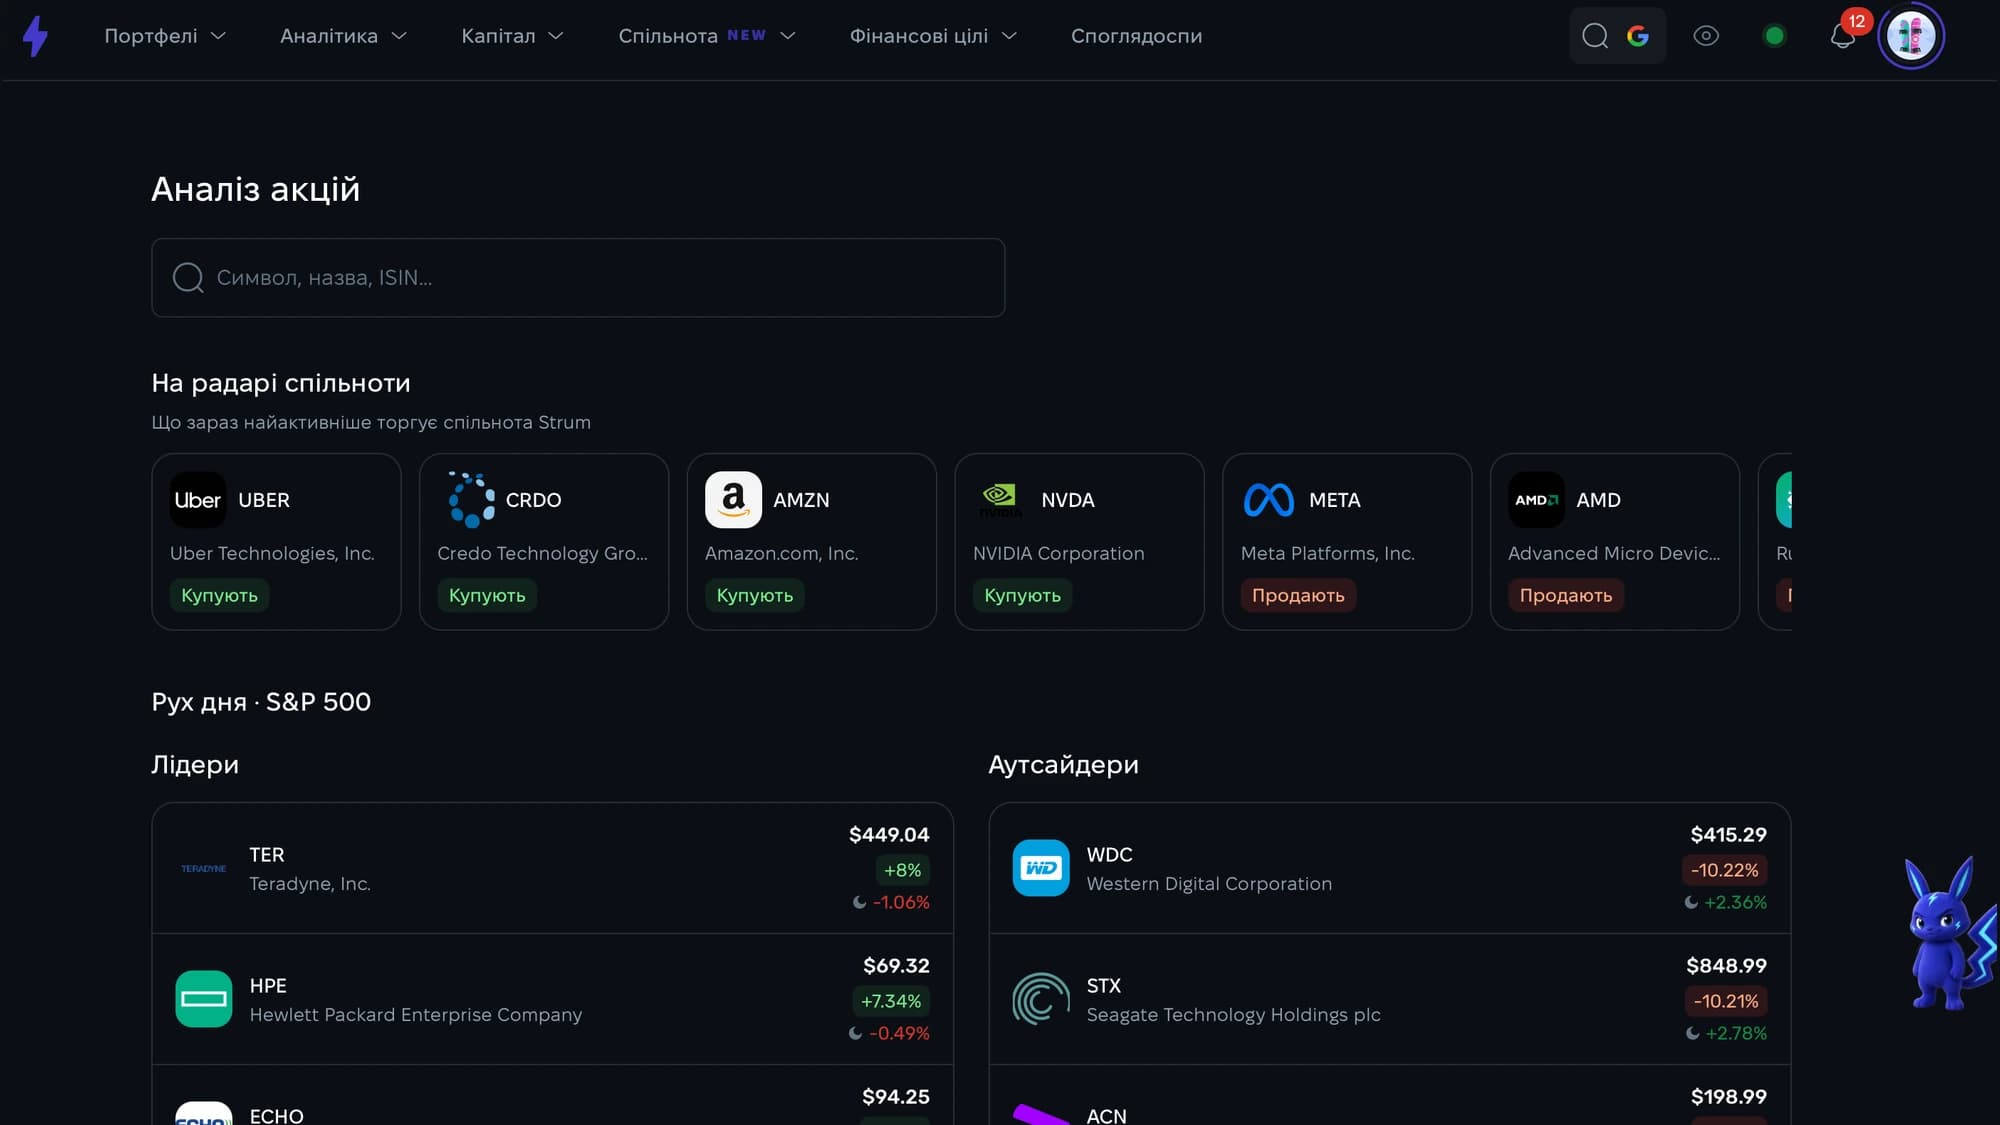
Перевірте концентрацію за класами активів, секторами, емітентами, країнами й валютами. Якщо одна позиція займає 30–40% портфеля, ризик зосереджений в одному місці.
Крок 6. Сформуйте правила управління портфелем
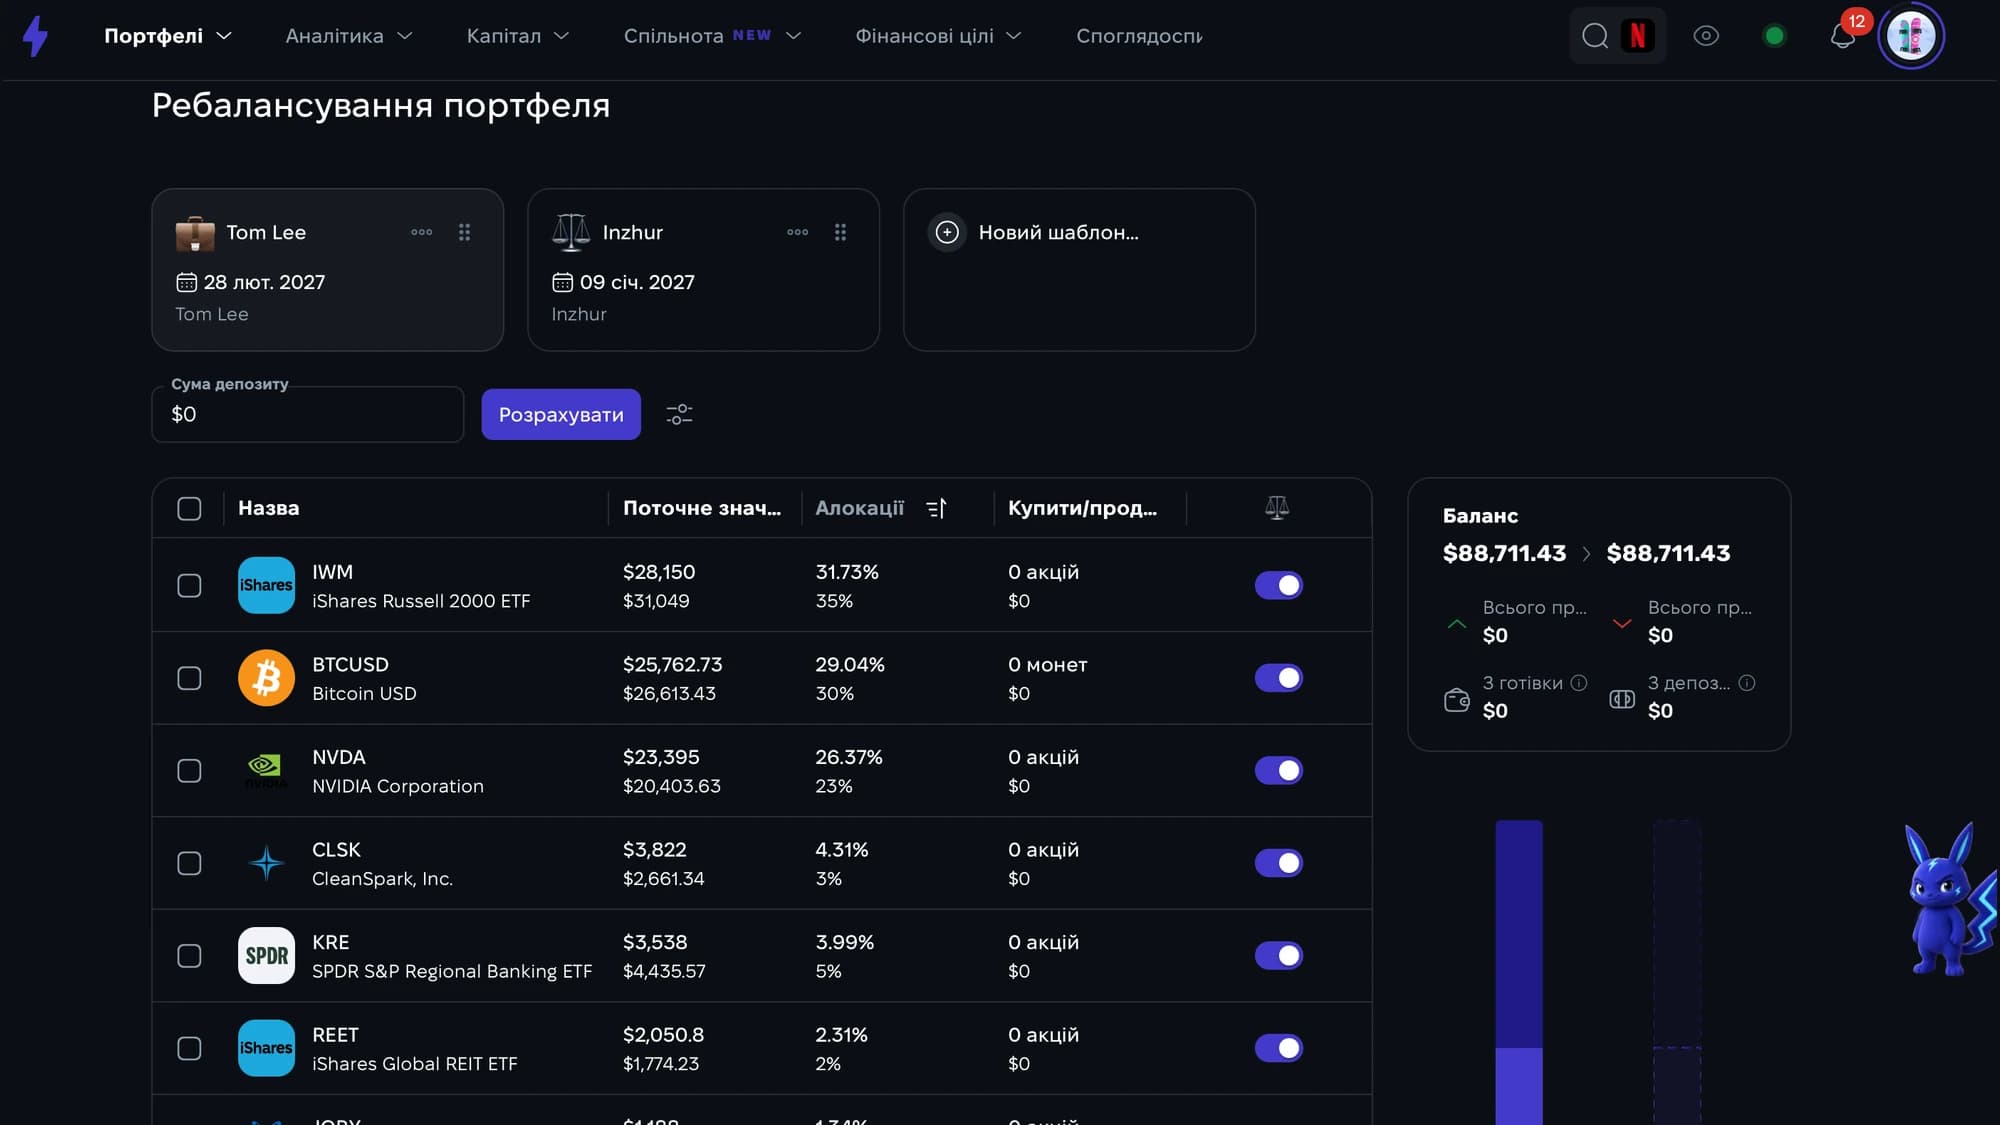
Заздалегідь вирішіть, як часто переглядати структуру, як розподіляти нові внески і за якого відхилення від плану проводити ребалансування. Наприклад: перевірка раз на квартал, ребалансування, якщо частка класу активів зсунулася більш ніж на 5 процентних пунктів. У Strum можна задати цільовий розподіл, і сервіс сам порахує, які активи докупити на нову суму.
Приклад інвестиційного портфеля для початківця
Нижче три умовні сценарії. Відсотки наведено як навчальний приклад, щоб показати логіку розподілу. Це не інвестиційна рекомендація.
| Обережний | Збалансований | Орієнтований на зростання |
|---|---|---|
| Ціль: зберегти капітал і випередити інфляцію Горизонт: 1–3 роки | Ціль: помірне зростання капіталу Горизонт: 5–10 років | Ціль: максимальне зростання капіталу Горизонт: від 10 років |
| 70% облігації 20% грошові кошти 10% акції або ETF | 50% акції та ETF 40% облігації 10% грошові кошти | 80% акції та ETF 15% облігації 5% грошові кошти |
| Мінімум коливань, гроші можна швидко забрати | Акції дають зростання, облігації згладжують просідання | Довгий горизонт дає час пережити спади ринку |
Сценарії відрізняються співвідношенням ризикових і стабільних активів. А це співвідношення залежить від строку й мети, про які ми говорили вище.
Типові помилки під час формування інвестиційного портфеля
| Помилка | Чому це проблема | Що перевірити |
|---|---|---|
| Немає мети | неможливо зрозуміти, чи портфель виконує своє завдання | чи записані сума і строк |
| Усі кошти в одному активі | одна невдача б'є по всьому капіталу | частку найбільшої позиції |
| Псевдодиверсифікація | позицій багато, а ризик однаковий | сектори, країни та валюти активів |
| Вибір лише за минулою дохідністю | минулі результати не гарантують майбутніх | чому актив ріс і чи ці причини досі актуальні |
| Ігнорування комісій і ліквідності | комісії зменшують дохідність, гроші важко дістати вчасно | сукупні витрати і строк продажу активу |
| Часті емоційні зміни портфеля | купівля на піку, продаж на дні | чи відповідає рішення вашим правилам |
| Відсутність обліку | незрозуміла реальна дохідність і структура | чи бачите ви P&L, дивіденди та алокацію |
| Висока потенційна дохідність сприймається як гарантована | ризик недооцінений | що буде з портфелем при падінні на 30–50% |
Чек-лист перед створенням першого інвестиційного портфеля
Пройдіться по пунктах і позначте ті, що вже виконані. Якщо більшість залишилися порожніми, повертайтеся до кроків вище.
- Я сформулював фінансову мету із сумою та горизонтом.
- У мене є резервний фонд.
- Я знаю суму, яку можу інвестувати без шкоди для бюджету.
- Я оцінив допустимий ризик: і психологічно, і фінансово.
- Я розумію, коли мені можуть знадобитися ці гроші.
- Я визначив розподіл активів між класами.
- Я перевірив диверсифікацію за секторами, країнами й валютами.
- Я визначив правила ребалансування і реструктуризації портфеля.
Матеріал має ознайомчий характер і не є інвестиційною порадою. Рішення щодо інвестицій ви ухвалюєте самостійно.